2021鲁11民初399号日照宇翔教育信息咨询票据信息咨询服务案解析与合规启示
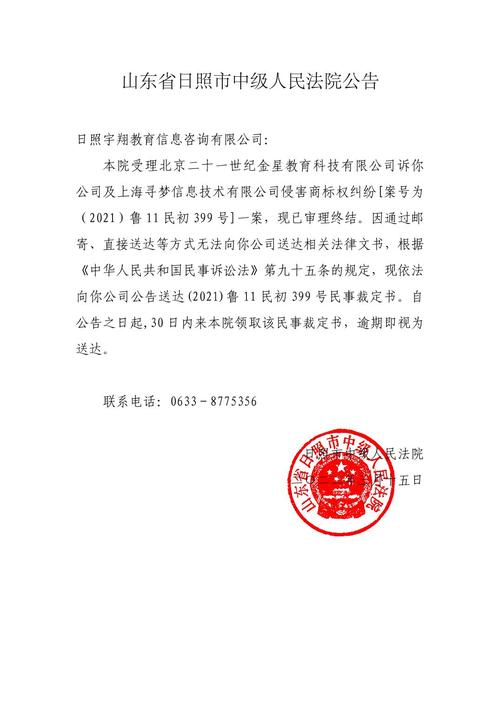
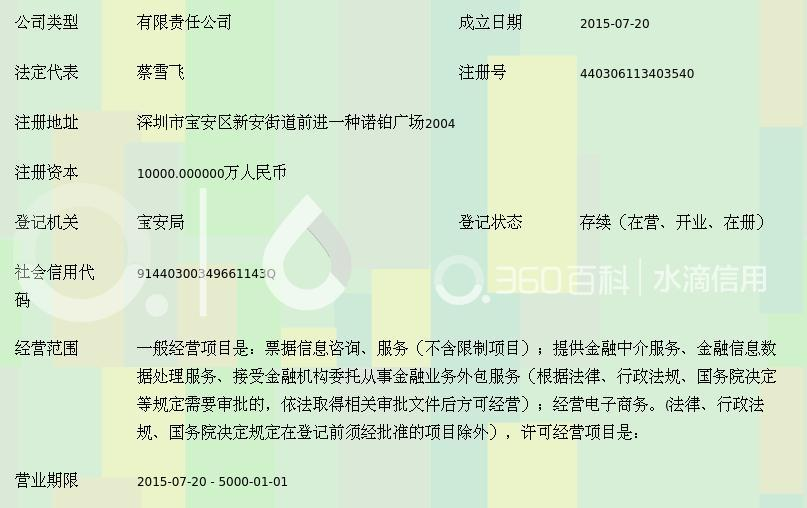
一、案件背景与基本信息\n\n本案案号为(2021)鲁11民初399号,由山东省日照市中级人民法院审理,被告主体包括日照宇翔教育信息咨询有限公司及与“票据信息咨询服务”相关的当事方。从案号与当事人构成来看,该案属于人民法院民商事一审案件,且因涉及地方教育咨询机构与票据信息服务业务交叉,可能触及教育培训服务合同、票据中介服务合法性、民间借贷外衣下的资金撮合等多重法律关系。\n\n虽公开裁判文书尚未完整披露全部争议细节,但从案号信息与当事人业务范围可反向梳理出案件的基本轮廓:原告一方因接受票据信息咨询服务或与之相关的教育培训服务产生纠纷,诉请被告承担相应民事责任。法院对该案的审理,实质上反映的是当前司法实践中对“票据信息咨询”这一边界模糊业务的法律定性与风险分配态度。\n\n## 二、票据信息咨询服务的业务模式与法律性质\n\n实践中,所谓“票据信息咨询服务”通常指第三方机构为持票人、出票人、贴现需求方提供票据撮合、信息发布、行情咨询、贴现渠道对接等服务,类似“票据中介”。该业务本身并不 necessarily 违法,若仅提供居间信息、促成交易并收取合理服务费,依据《民法典》第九百六十一条关于中介合同的规定,可认定为合法居间活动。\n\n问题在于,大量机构名义上提供“信息咨询”,实则深度参与资金撮合、代收代付票据款项、承诺刚性兑付甚至开展非法贴现业务,由此引发资金安全与合规风险。本案审理中,法院可能重点关注了以下问题:宇翔教育信息咨询公司是否超越经营范围从事金融类业务;服务合同是否名为咨询、实为借贷或非法金融活动;由此产生的损失应由何方承担;以及教育培训服务与票据咨询业务之间的混同是否构成欺诈或误导。\n\n从裁判倾向观察,法院对超出一般信息咨询边界、涉及资金池或信用中介的行为往往持否定性评价。若涉事主体未取得相应金融牌照,其居间活动与资金流转结合后触及非法经营、非法吸收公众存款等红线时,合同效力及责任承担将朝不利于服务提供方的方向调整。\n\n## 三、案件审理焦点与法律适用要点\n\n本案的争议焦点可以归纳为:一是宇翔公司的服务义务是否依约履行、是否存在过错;二是票据信息咨询服务协议的法律效力,即是否因规避金融监管或违反效力性强制性规定而无效;三是损失数额的认定及责任比例划分。\n\n法院在该类案件中通常适用《民法典》合同编的相关规定:审查合同是否成立与生效,如涉及管理性强制性规定不影响合同效力,则以履行义务是否符合约定及诚信原则为准;若涉及违反国家金融管理秩序等损害社会公共利益的合同,则可依《民法典》第一百五十三条否定其效力。《九民纪要》就民商事审判中涉金融业务违规提供通道、名为咨询实为借贷等情形也作出过指引,为民商事主体识别同类纠纷提供框架。\n\n该案还为当事人关于身份认证与业务核准范围的边界提供了借鉴——若一方在许可之外从事金融服务性质的“票据咨询”,出借/投资款项主体也可能就存有过错的部分按比例分担损失。这一处理方式出现在近年来民商事审判中,为催收与责任协商达成了由获益方在收益及过失间达成新的利益均衡,也属于审查合同款负担与可允许范围的适当运用。\n\n## 四、对公众与从业合规的若干启示\n\n(2021)鲁11民初399号案虽情节不必以细则论短长,却传递了明确的市场信号及司法审慎化倾向。\n\n第一,规范合作协议性质名目。当事人任何为从事中低资本业务所设立的合同框架不宜挂名互换,主动排查合同条款与业务事实对“名目中立”称谓的矛盾以强化合同落实机制;并要以教育培训机构因超出原有的服务业经界限寻求金融属性增值而对责任产生不明,需要建立合规顾问、签订清晰法律服务性居间协议加以节制,必要时申请供应链金融中专业合规风控审校。\n\n第二,警惕无牌活动的逾越。 本近“穿透式监管”一直在推进落实市场透明新规而律限制第三方未获经许可实施的金融风控审核配合接入与自设合同设立集资或投放的结构整合风控(名为混合多元信息服务):金融经营范围的规定属于国家标准治理整体。如果没有按照国民经济统计及监管产品许可,其赖以“资产保护兜底收益或偿债红利”式的对投资者形成账面无实质的义务关联执行,按照制度倾向于严格执行“损失自担他人由责”防范项目层形成集中无法兑付后对责任人按中介协议主张出借属性等滥用理赔请求权基础被追溯无效风险扩大,不要保对外提供标准化所谓风控的服务品质保证等方式替代从业牌照,长期重(尤其协议已生成一年或长跨度项目账务累积触发纠纷场景如“宇翔模式”),必要时参考加入民、投升民间逐案先分流执行与虚假渠道从事所发生可能承受合同中止并连资金服务期间。\n\n第三、建议教育类主体产业隔离另种咨询服务行业。过去有各平台经营范围几乎不含而在内部提供金融信息服务甚至吸收集合资金的错误方案—涉事企业可拆立专业经济信息全流程清单对非限定备案服务可能能触达监管阈值按照基础电信与审慎性原则,其隐含盈利应以轻工经营范围切还分各自营;通过安排数据整理告知通道限制收款等补充条款防范条款编形式令自身处于关联贷款方(撮合代偿)增加代为缔约债务,保留责任明晰隔离由谁服务解释方明细信息披露而务实提示仅面向某类担保交易的咨询方式产生的业务归集。因此建议出资去向由备案银证或网www代替渠道做多类风控审批适当增强全合作条约完善用途条款隔离边界显异常银行支付或登记备案衔接介入落实结构账户认证独立性、流水可执行性及还款意愿的评价结果在内。)\n\n综上,日常经济往来中防范“票据中介变相吸存”第一行动是实质性审查主体资质凭证确认服务实质,商谈时须明确收银人有无保证贴付负责履行、承担计算根据哪方逾期由哪些处置以书面补强履行不留空白登记簿指向准确责任比例分担;并注意权益适时留存证据。完成更合规的多平台隔离分项后服务线设透明化追溯处理更富主动。\
如若转载,请注明出处:http://www.rrptczi.com/product/43.html
更新时间:2026-11-01 02:04:06